Un financement pensé avec votre projet.
Prendre le temps d’expliquer, anticiper, structurer et coordonner, de la première étude jusqu’à la signature.
Courtage assuré par Innov’crédit, société distincte de Proprio Access.
Votre projet peut commencer à tout moment.
Un projet de financement ne commence pas toujours au même endroit. Certains propriétaires veulent d’abord savoir où ils en sont, d’autres ont déjà trouvé le bien, d’autres encore ont une proposition en main et souhaitent y voir plus clair.
Quel que soit le point de départ, l’étude se construit de la même façon : comprendre la situation, poser le budget, expliquer les étapes et avancer dans le bon ordre.
Avant la recherche d’un bien
Découvrir le budget réellement compatible avec sa situation avant de commencer les visites. Vous visitez alors des biens qui correspondent à votre projet, et vous savez à quoi vous engager.
Après avoir trouvé un bien
L’étude intègre le prix, les frais, les travaux éventuels et le besoin de financement. L’ensemble du projet est regardé, pas seulement le montant affiché dans l’annonce.
Après avoir consulté votre banque
Une simulation ou une proposition déjà obtenue n’empêche pas de demander un second regard. Comparer, étudier d’autres possibilités, confier la suite à un interlocuteur spécialisé : c’est une démarche complémentaire, et vous restez libre de votre choix.
Pour vendre et acheter
Notre double compétence permet d’intervenir avant la mise en vente, sur la valeur probable du bien actuel, le capital disponible après remboursement du financement existant, l’apport dégagé, le budget d’acquisition, les travaux et la faisabilité du nouveau projet. L’objectif est simple : ne pas vendre sans vision de la suite.
- Connaître sa capacité d’emprunt
- Préparer un futur achat
- Financer un bien déjà identifié
- Comparer une proposition bancaire
- Poursuivre après avoir consulté sa banque
- Vendre pour financer une acquisition
- Coordonner vente, achat et financement
Une capacité d’emprunt, c’est plus qu’un pourcentage.
L’analyse prend en compte votre projet dans son ensemble, pour obtenir un budget cohérent avant de multiplier les recherches.
Revenus
Leur nature et leur régularité comptent autant que leur montant.
Charges
Les charges courantes dessinent la place réelle disponible pour un financement.
Crédits existants
Les engagements en cours sont intégrés à l’étude, avec leurs échéances.
Apport
Sa composition et son origine font partie de la présentation du dossier.
Épargne disponible
Ce qui est conservé après l’opération est regardé avec attention.
Budget envisagé
Le budget visé est confronté à la situation, pour rester cohérent.
Frais d’acquisition
Ils entrent dans le besoin de financement dès la première étude.
Travaux
Leur nature et leur montant modifient le projet et sa présentation.
Situation professionnelle
Ancienneté, statut et perspectives éclairent la lecture du dossier.
Gestion financière
La tenue des comptes fait partie des éléments étudiés.
Évolution des charges
L’écart entre les charges actuelles et futures est anticipé.
Un budget clair dès le départ, et des recherches mieux orientées.
Les étapes d’un financement.
Un financement se construit par étapes. Chacune a son rôle, et savoir où vous en êtes permet d’avancer sereinement.
- 01
Analyser
Comprendre la situation, le projet, les ressources, les charges et les objectifs.
- 02
Construire
Poser le budget, l’apport, les frais et les travaux pour obtenir un projet cohérent.
- 03
Présenter
Constituer un dossier cohérent et documenté, qui se lit sans zone d’ombre.
- 04
Comparer
Regarder bien au-delà du taux : mensualité, durée, coût total, assurance, garantie, conditions et souplesse du financement.
- Mensualité
- Durée
- Coût total
- Assurance
- Garantie
- Conditions
- Souplesse
- 05
Sécuriser
Suivre les validations une à une et anticiper les difficultés avant qu’elles ne retardent le dossier.
- 06
Finaliser
Accompagner le dossier jusqu’à la concrétisation, en coordination avec l’opération immobilière.
Six étapes, un même fil conducteur : savoir où vous en êtes.
Les points qui comptent dans l’étude d’un dossier.
Certains éléments d’un dossier appellent simplement une explication. Les présenter clairement dès le départ évite les malentendus et fait gagner du temps à tout le monde.
Gestion financière
Des découverts, des dépenses inhabituelles, une baisse récente de l’épargne ou de nouveaux engagements peuvent être lus de différentes façons. Nous vous aidons à les expliquer clairement, sans jugement.
Saut de charge
Un écart important entre les charges actuelles et les charges futures mérite une analyse particulière, et une présentation soignée.
Travaux
Leur coût, leur nature, leur part dans le projet et la qualité des devis influencent la présentation du dossier.
Nature des dépenses
Le prix, le mobilier, les frais et les travaux ne sont pas regardés de la même façon. Un projet bien structuré dès le départ ajuste le besoin d’apport au plus juste.
Performance énergétique
Le logement et les travaux à prévoir entrent dans l’analyse globale du projet.
Prêts spécifiques
Le prêt à taux zéro, l’éco-prêt à taux zéro et les autres dispositifs demandent des justificatifs précis : un dossier bien préparé évite des retards.
- Apport
- Épargne résiduelle
- Engagements existants
- Frais
- Garantie
- Assurance emprunteur
- Cohérence générale
Chaque établissement applique ses propres critères : ces points illustrent des éléments souvent regardés, sans constituer des règles universelles.
De la simulation à l’accord.
Une simulation donne une orientation. C’est une première étape, et notre objectif est de vous accompagner jusqu’à la concrétisation.
L’établissement prêteur
Il reste décisionnaire de l’octroi du crédit, à chaque instant du dossier.
La garantie
Caution, hypothèque ou autre garantie : elle doit être acceptée pour que le financement se mette en place.
L’assurance emprunteur
Lorsqu’elle est exigée, c’est une étape du financement, à préparer comme les autres.
Le dossier
Les justificatifs doivent rester cohérents avec les informations données au départ. Une évolution importante de la situation peut modifier l’analyse.
Comprendre chaque validation, c’est avancer sans surprise.
Un seul projet, plusieurs opérations liées.
Un propriétaire qui change de résidence mène en réalité un seul projet, composé d’opérations qui dépendent les unes des autres.
La vente détermine le capital disponible, le capital disponible détermine le budget, le budget détermine le bien accessible, et le calendrier relie le tout. Les regarder séparément revient à décider sans voir l’ensemble.
La vente d’abord, avec une vision financière posée avant de s’engager dans la suite.
- Estimation du bien actuel
- Capital restant dû
- Montant disponible après la vente
- Budget de la nouvelle acquisition
- Besoin de financement
- Mise en vente
- Future acquisition
Vous disposez d’une vision financière avant de vous engager dans la suite.
Les deux opérations avancent ensemble, et le calendrier devient un sujet à part entière.
- Financement
- Vente du bien actuel
- Calendrier
- Compromis
- Délais de financement
- Dates de signature
- Intervenants
Nous analysons la faisabilité et organisons les étapes dans le bon ordre.
Plusieurs chemins existent, et le projet peut être ajusté sans être abandonné.
- Vendre avant d’acheter
- Acheter après sécurisation de la vente
- Coordonner les deux opérations
- Revoir le budget du futur bien
- Ajuster les travaux
- Modifier l’apport
- Différer une acquisition le temps que les conditions soient réunies
Plusieurs chemins possibles, et le temps de choisir le bon.
Un ensemble cohérent, pas une succession de dossiers indépendants.
Sécuriser votre projet, de bout en bout.
Un financement bien préparé profite à tout le monde : à celui qui achète, à celui qui vend, et à celui qui fait les deux.
Acquéreur
- Connaître son budget
- Comprendre les étapes
- Anticiper les difficultés
- Préparer son dossier
- Suivre les validations
- Gagner du temps
- Un interlocuteur qui connaît réellement le projet
Vendeur
Pour un bien commercialisé par Proprio Access :
- Une lecture plus précise de la faisabilité financière d’un acquéreur, lorsqu’il accepte une étude de son financement
- Des difficultés repérées avant que des semaines ne soient engagées
- Un meilleur suivi entre l’offre, le compromis et le financement
Il ne s’agit jamais de garantir l’obtention du crédit.
Vendeur qui rachète
Une vision qui combine, dans un même raisonnement :
Deux expertises, une coordination.
Proprio Access
La dimension immobilière : estimation, stratégie de vente, commercialisation et acquisition.
Innov’crédit
Le financement et le courtage : capacité d’emprunt, montage du dossier et suivi bancaire.
Deux sociétés distinctes : vous êtes informé de l’intervention de chacune.
Immobilier
- Estimation
- Stratégie de vente
- Commercialisation
- Acquisition
- Valeur du futur bien
- Travaux et valorisation
Financement
- Capacité d’emprunt
- Apport
- Frais
- Financement existant
- Futur financement
- Garanties
- Assurance
- Calendrier bancaire
Coordination
- Vendeur
- Acquéreur
- Banque
- Courtier
- Notaire
- Agence
- Artisans
- Promoteur ou constructeur si nécessaire
- Estimer
- Vendre
- Financer
- Acheter
Moins de ruptures d’information, une meilleure coordination.
Les repères pour avancer en confiance.
Quelques notions reviennent sans cesse dans un projet de financement. Les comprendre suffit souvent à décider plus sereinement.
Mon budget
Ce qui détermine le montant réellement disponible pour votre projet.
Capacité d’emprunt
Le budget réellement disponible, au regard de votre situation d’ensemble.
Taux d’effort et reste à vivre
Les deux indicateurs qui structurent l’analyse d’un dossier.
Apport et épargne
Distinguer l’argent du projet de l’épargne que vous conservez.
Frais d’acquisition
Ce qui entre dans le budget global, au-delà du prix du bien.
Saut de charge
L’effet de l’évolution de vos charges après l’acquisition.
Mon dossier
Ce qui se joue entre la première étude et la mise en place du financement.
Vendre et acheter
Ce qu’il faut regarder quand une vente et une acquisition se tiennent.
Un projet impossible aujourd’hui ne l’est pas forcément pour toujours.
Comprendre pourquoi permet d’avancer avec visibilité.
- Reconstituer son épargne
- Stabiliser ses comptes
- Réduire certains engagements
- Adapter son projet
- Modifier son budget
- Consolider sa situation professionnelle
Comprendre son financement, c’est déjà avancer.
Parlons de votre projet.
Quelques informations suffisent pour commencer. Aucun questionnaire bancaire ici : nous vous rappelons pour en parler.
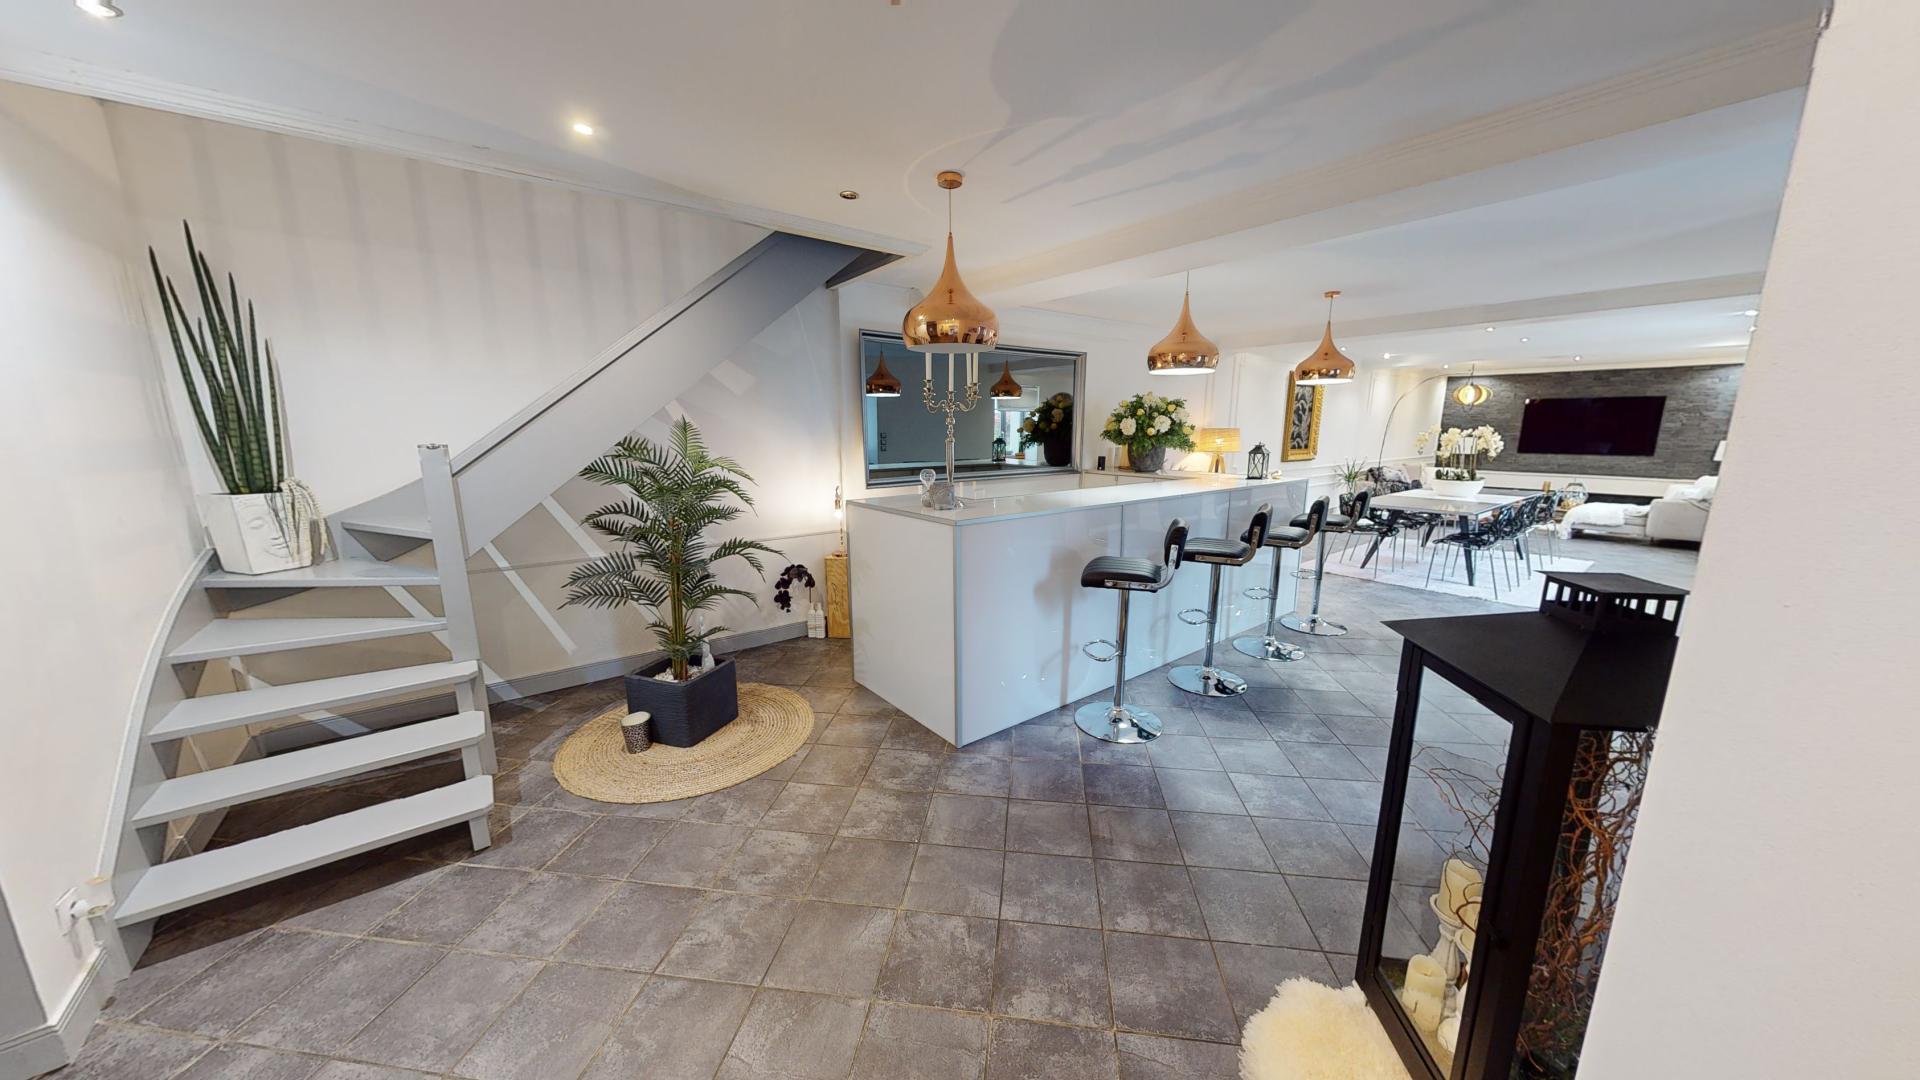
Votre demande concerne ce bien :
À vendre maison F6 de 220 m², terrasse, garage à Chailly-lès-Ennery
270 000 € HAI réf. PA-62
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. La décision de financement appartient aux établissements prêteurs.
Proprio Access et Innov’crédit sont deux sociétés distinctes. Proprio Access assure l’activité immobilière, Innov’crédit l’activité de courtage en crédit.
Innov’crédit, SAS au capital de 5 000 €, siège social 4 imp. du Général Kellermann, 57360 Amnéville (www.innov-credit.fr), RCS Metz TI 828 748 335, APE 672 Z. Intermédiaire en opérations de banque et en services de paiement, immatriculé à l’ORIAS sous le numéro 17003003 (www.orias.fr), RC n° WCRCIOAP2389. Autorité de contrôle : Autorité de contrôle prudentiel et de résolution, 4 place de Budapest, CS 92459, 75436 Paris Cedex 09.